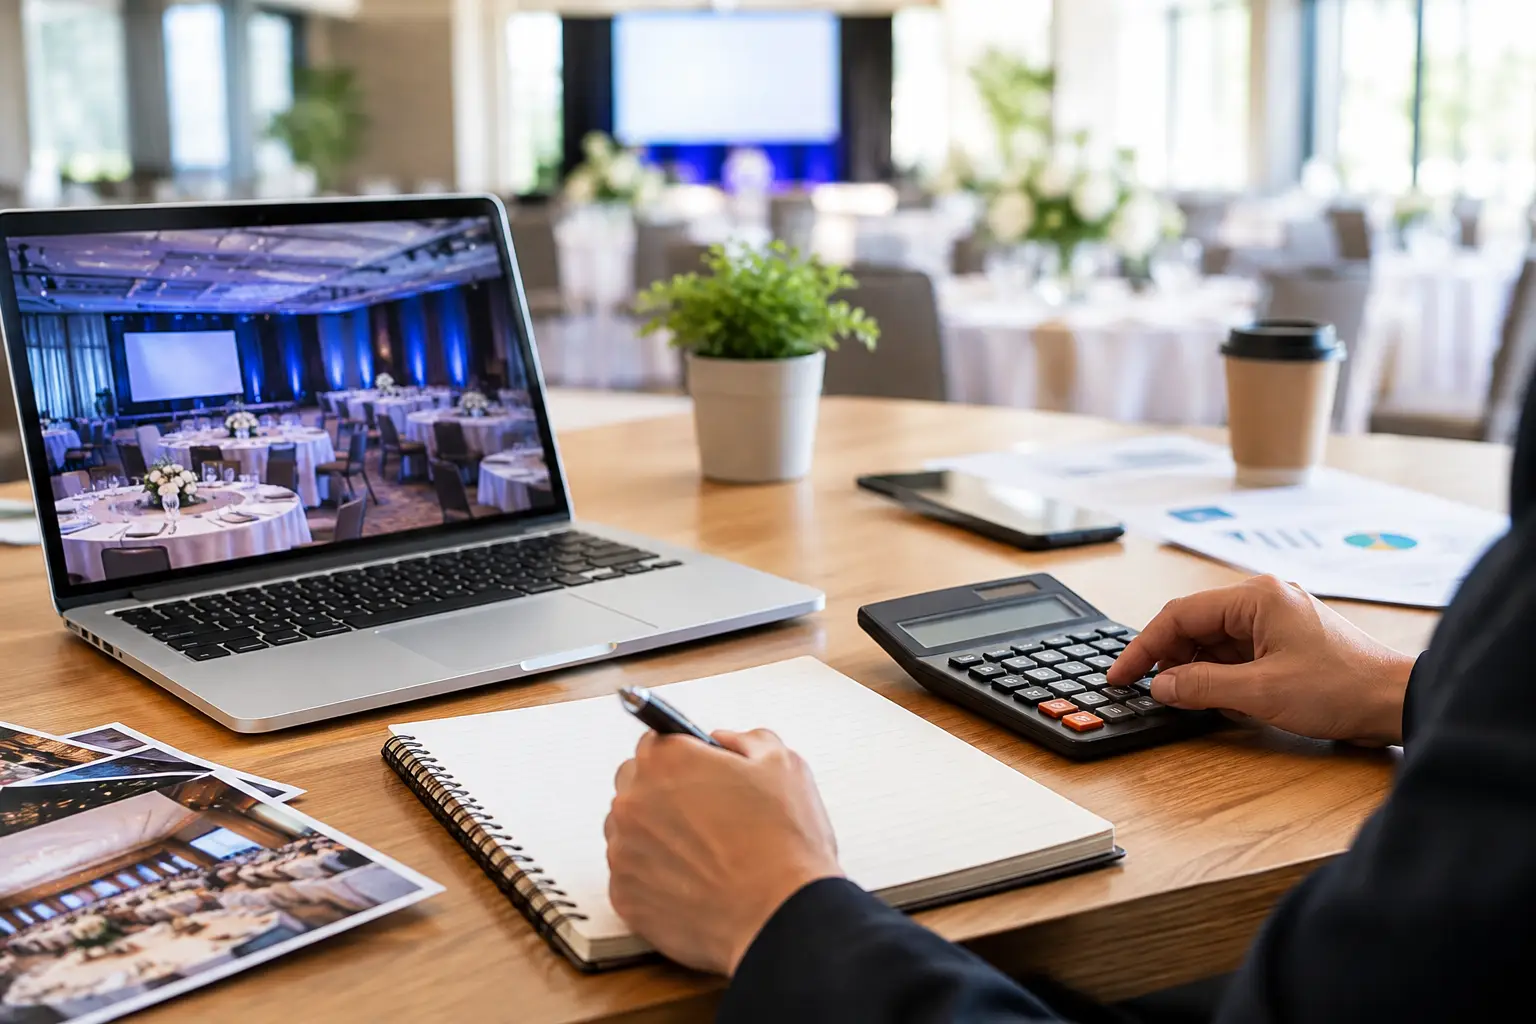
حين تتجاوز الفعالية حدود اجتماع داخلي بسيط، لا تصبح الميزانية مجرد رقم مخصص للصرف، بل وثيقة تشغيلية تحكم جودة التجربة، وموثوقية التنفيذ، وصورة الجهة أمام ضيوفها وشركائها. يقدم دليل الميزانية التشغيلية للفعالية إطاراً عملياً لتحديد أين ينبغي أن يذهب الإنفاق، وكيف يمكن حماية الأولويات من التكاليف غير المتوقعة دون المساس بمستوى الاحتراف.
بالنسبة للجهات الحكومية والشركات والمؤسسات ذات الفعاليات عالية الأثر، تكمن المشكلة غالباً في عدم التمييز بين تكلفة إقامة الفعالية وتكلفة تشغيلها فعلياً. قد يكون الموقع محجوزاً والتصميم معتمداً، لكن نجاح اليوم التنفيذي يتوقف على تفاصيل مثل إدارة الدخول، تنسيق الموردين، جاهزية الشاشات، خدمة الضيافة، وفرق الدعم الميداني. هذه البنود هي التي تصنع تجربة منظمة أو تكشف فجوات لا يمكن تداركها أمام الجمهور.
ما المقصود بالميزانية التشغيلية للفعالية؟
الميزانية التشغيلية هي التقدير المالي لكل ما يلزم لتحويل خطة الفعالية إلى تنفيذ منضبط، منذ مرحلة التجهيز الميداني وحتى الإغلاق وإعداد التقارير. وهي تختلف عن الميزانية الاستراتيجية أو التسويقية، رغم وجود تداخل طبيعي بينها. فالميزانية الاستراتيجية تجيب عن سؤال: ما الأثر المطلوب من الفعالية؟ أما الميزانية التشغيلية فتجيب عن سؤال: ما الموارد المطلوبة لتحقيق هذا الأثر في الموقع وفي الوقت المحدد؟
تشمل هذه الميزانية عادةً الموقع والتجهيزات التقنية، الإنشاءات والهوية البصرية، إدارة الحضور، الضيافة، النقل، الأمن، القوى العاملة، الإنتاج الإعلامي، والطباعة. لكن التصنيف وحده لا يكفي. ينبغي ربط كل بند بمخرج واضح، ومسؤول تنفيذي، وتوقيت اعتماد، لأن الإنفاق غير المرتبط بقرار تشغيلي واضح يصبح سريعاً مصدراً للهدر أو للتأخير.
ابدأ من نطاق العمل لا من المبلغ المتاح
الخطأ الأكثر شيوعاً هو توزيع مبلغ محدد على بنود عامة ثم محاولة تكييف الفعالية معه. النهج الأدق يبدأ بتعريف نطاق العمل: عدد الحضور المتوقع، طبيعة الضيوف، مدة البرنامج، حجم المحتوى، مستوى الضيافة، عدد الجلسات، متطلبات البث أو التوثيق، ومستوى الحضور الإعلامي.
فعالية قيادية تضم مسؤولين ومتحدثين دوليين تحتاج إلى معايير مختلفة عن معرض تجاري مفتوح للجمهور، حتى لو تقاربت أعداد الحضور. الأولى قد تتطلب بروتوكول استقبال دقيقاً، ترجمة فورية، غرفاً جانبية وتجهيزات أمنية، بينما تركز الثانية بدرجة أكبر على الأجنحة، حركة الزوار، نقاط التسجيل، الإرشاد البصري، وخدمة العارضين. لا توجد نسب موحدة تصلح لكل فعالية، لأن النطاق هو الذي يحدد أولويات الإنفاق.
حدد العناصر غير القابلة للتنازل
قبل بناء الأرقام، حدد العناصر التي لا يمكن تخفيضها دون الإضرار بسلامة الفعالية أو سمعة الجهة. قد تشمل جاهزية الموقع، الأنظمة التقنية الحرجة، السلامة، جودة استقبال كبار الضيوف، وضوح الهوية البصرية، وإدارة الحضور. هذه العناصر لا ينبغي أن تمول من المتبقي بعد اعتماد البنود الأخرى، بل يجب أن تكون أساس الميزانية.
في المقابل، توجد عناصر يمكن تعديلها بذكاء بحسب سقف الإنفاق، مثل حجم الهدايا التذكارية، مستوى الديكور الإضافي، عدد المواد المطبوعة، أو امتداد التغطية الإعلامية. المقصود ليس تقليل الجودة، بل توجيهها إلى المواضع التي يلاحظها الجمهور وتخدم هدف الفعالية مباشرة.
أقسام الإنفاق التي تحتاج إلى رقابة دقيقة
تتفاوت تفاصيل الميزانية، لكن هناك مجموعات إنفاق تتطلب متابعة تشغيلية يومية، لا مجرد اعتماد مالي أولي:
الموقع والتجهيزات: تشمل الإيجار، الأثاث، الإضاءة، الصوت، الشاشات، الكهرباء، الإنترنت، والمنصات. يجب التحقق من الخدمات المشمولة في عقد الموقع، لأن بعض البنود قد تظهر لاحقاً كتكاليف إضافية، مثل ساعات التشغيل الممتدة أو نقاط الطاقة الإضافية. الإنتاج والهوية البصرية: تشمل تصميم وتنفيذ المسرح، اللوحات الإرشادية، أجنحة العرض، الخلفيات، المطبوعات، والمواد الترويجية. أي تعديل متأخر في الهوية أو المقاسات قد يضاعف التكلفة بسبب إعادة الإنتاج أو الشحن العاجل. القوى العاملة والخدمات الميدانية: تضم مديري الموقع، المنسقين، موظفي التسجيل، المضيفين، الفنيين، فرق التحميل، وخدمة الضيافة. لا تقاس هذه التكلفة بعدد الأفراد فقط، بل بعدد ساعات العمل، الورديات، ومستوى الخبرة المطلوب لكل نقطة تشغيل. الضيافة والتنقل والبروتوكول: تشمل الطعام والشراب، ترتيبات كبار الضيوف، النقل، الإقامة عند الحاجة، والهدايا. ينبغي اعتماد أعداد واقعية مع هامش محسوب، لأن الزيادة الكبيرة في الطلبات لا تعني بالضرورة زيادة في قيمة التجربة. الإعلام والتوثيق: يشمل التصوير الفوتوغرافي والمرئي، البث، إدارة المحتوى المباشر، وتجهيز التقارير الختامية. يحدد نطاق الاستخدام المستقبلي للمحتوى مستوى الاستثمار المطلوب فيه.
ابنِ تقديراً ثلاثي الطبقات
التقدير الاحترافي لا يعتمد رقماً واحداً. الأفضل إعداد ثلاثة مستويات لكل بند: تكلفة أساسية، وتكلفة مرجحة، وتكلفة قصوى. التكلفة الأساسية تمثل الحد الأدنى الواقعي وفق النطاق المعتمد. والتكلفة المرجحة تعكس الخيار الأنسب للجودة المطلوبة. أما التكلفة القصوى فتأخذ في الحسبان التغييرات المتوقعة أو الطلبات الإضافية.
هذه الطريقة لا تعني تضخيم الميزانية، بل تمنح فريق القرار رؤية واضحة للمخاطر. فعلى سبيل المثال، قد يكون خيار الشاشة الأساسية مناسباً في التقدير الأولي، لكن محتوى متعدد القاعات أو بث مباشر قد يفرض تجهيزات إضافية. معرفة ذلك في البداية أفضل من الموافقة على إضافات غير مخططة قبل ساعات من الافتتاح.
افصل بين التكلفة الثابتة والمتغيرة
التكاليف الثابتة لا تتغير كثيراً مع زيادة عدد الحضور، مثل تصميم المسرح أو إدارة المشروع أو استئجار بعض التجهيزات الأساسية. أما التكاليف المتغيرة فتتأثر مباشرة بالحجم، مثل الوجبات، الحقائب، بطاقات التعريف، النقل، وعدد موظفي الاستقبال.
هذا الفصل يمنح الجهة قدرة أفضل على اتخاذ القرار عند تغير قائمة الحضور. إذا ارتفع العدد بنسبة 20%، فلن ترتفع الميزانية بالضرورة بالنسبة نفسها. ستزداد البنود المتغيرة، بينما قد تبقى عناصر الإنتاج الأساسية مستقرة. ومن دون هذا التصنيف، يصبح أي تغيير في العدد سبباً لتقديرات مرتجلة.
الاحتياطي التشغيلي ليس بنداً فائضاً
تحتاج الفعاليات المؤسسية إلى احتياطي مالي مخصص للمستجدات، وليس إلى مبلغ مبهم يترك بلا ضوابط. يمكن أن تنشأ الحاجة إليه بسبب تغير جدول المتحدثين، إضافة منطقة استقبال، تمديد ساعات العمل، طلبات بروتوكولية، أو ظروف لوجستية خارجة عن الخطة.
تختلف النسبة المناسبة بحسب تعقيد الفعالية ومرحلة التخطيط. كلما كان النطاق معتمداً مبكراً، والموردون محددين بعقود واضحة، انخفضت الحاجة إلى احتياطي كبير. أما الفعاليات متعددة الأطراف، أو التي تتضمن جهات متحدثة عديدة، أو تقام في مواقع تتطلب ترتيبات خاصة، فتحتاج إلى هامش أعلى. الأهم هو وضع آلية صرف واضحة: من يطلب استخدام الاحتياطي، ومن يعتمد الطلب، وما الأثر التشغيلي الذي يبرره.
إدارة الموردين تحمي الميزانية بعد اعتمادها
قد تكون الميزانية دقيقة على الورق، لكنها تفقد قيمتها إذا لم تقترن بإدارة موردين صارمة. يجب أن يحدد كل عرض نطاق الخدمة بدقة، وعدد الوحدات، وساعات التشغيل، ومواعيد التسليم، وشروط التعديل، وما يدخل ضمن السعر وما يعد خدمة إضافية.
لا يكفي اختيار العرض الأقل سعراً. المورد الأقل سعراً قد يرفع تكلفة المشروع لاحقاً إذا كانت خبرته محدودة، أو كانت قدرته على التعامل مع التغييرات ضعيفة، أو لم تكن مسؤولياته محددة. في الفعاليات الحساسة، تكون قيمة المورد في انضباطه واستجابته وقدرته على حماية الجدول الزمني، لا في سعره الأولي فقط.
من المفيد أيضاً توحيد نقطة الاتصال مع الموردين. تعدد التعليمات من فرق مختلفة يؤدي إلى طلبات متعارضة وتكاليف غير معتمدة. جهة إدارة واحدة تراقب التغييرات وتسجلها وتربطها بالميزانية تحافظ على السيطرة حتى في أكثر أيام التحضير كثافة.
راقب الميزانية كمسار قرار
لا ينبغي انتظار نهاية الفعالية لمعرفة ما إذا تم تجاوز الميزانية. المتابعة الفعالة تبدأ من سجل حي يوضح لكل بند: القيمة المعتمدة، القيمة المتعاقد عليها، المدفوع، المتبقي، والتغييرات قيد الموافقة. كما يجب أن تظهر فيه الالتزامات المالية، حتى إن لم تصدر الفاتورة بعد.
الفرق بين الاعتماد والالتزام مهم جداً. قد يبدو بند ما ضمن المتبقي المالي، بينما تم طلب خدمات إضافية لم تسجل في التقرير بعد. هذه الفجوة هي أحد أسباب المفاجآت المالية في المراحل الأخيرة. لذلك ينبغي أن ترتبط أي إضافة، مهما بدت صغيرة، بطلب تغيير موثق يوضح التكلفة والأثر والجهة المعتمدة.
ما بعد الإغلاق: حوّل الأرقام إلى معرفة
بعد انتهاء الفعالية، لا تكتفِ بمطابقة الفواتير مع العقود. راجع أسباب الفروقات: هل كان تقدير الحضور دقيقاً؟ هل جاءت التكاليف الإضافية من تعديل متأخر أم من نطاق غير واضح؟ هل استُخدمت المواد المطبوعة بالكامل؟ وهل كان مستوى الإنفاق الإعلامي متناسباً مع قيمة المحتوى الناتج؟
هذه المراجعة تبني مرجعاً مالياً أفضل للفعاليات المقبلة، خصوصاً عندما تكون الجهة تنفذ مؤتمرات أو معارض بشكل دوري. ومع شريك تنفيذي يملك الخبرة في التخطيط والهوية والإنتاج والتشغيل الميداني تحت إدارة موحدة، تصبح الميزانية أداة لضمان الجودة لا مجرد وسيلة للحد من التكلفة.
الميزانية التشغيلية الناجحة لا تطلب من الفرق أن تفعل أقل، بل تمنحها القدرة على تنفيذ ما يهم بدقة، وفي الوقت الصحيح، وبمستوى يليق باسم الجهة أمام جمهورها.